Monday, 19 June 2017

6 Keuntungan Menjadi Dealer PG

6 Keuntungan Menjadi Dealer Public

Kalau ada bajet cukup, dan alang-alang beli emas, jadilah terus dealer PublicGold sebab dealer boleh untung dalam semua urusniaga dan semua keadaan harga emas samada naik atau turun. Beli emas untuk diri sendiri untung, jual emas sendiri pun untung. Harga emas naik untung, harga emas turun mendadak lagi untung. Syaratnya, jadi dealer dan manfaatkan betul-betul posisi sebagai dealer emas Public Gold.

Sebenarnya, saya dulu beli emas Public Gold cuma untuk simpan sendiri jer. Asalkan duit saya jadi emas jer. Dan dari awal lagi saya pasang niat, saya tak nak berniaga emas. Tapi bila saya perhati ramai kawan-kawan buat kesilapan, sehinggakan ada yang tersontot di pintu ‘sorga kewangan’, walhal saya ada ilmu dan platform terbaik pelaburan emas di Malaysia iaitu Public Gold, saya rasa ada tanggungjawab untuk bantu orang lain.

Masa tu baru saya sedar, oh, besarnya manfaat sebagai dealer, walaupun hanya untuk simpanan sendiri semata-mata.

Berdasarkan pengalaman saya, ini 6 keuntungan sebagai dealer emas Public Gold:
#1 – Rebat Belian Emas Sendiri
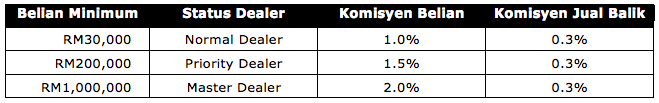
Untuk jadi dealer, kita kena buat belian minimum RM30,000 dalam satu belian (satu Invoice). Setiap belian KEDUA dan seterusnya, Public Gold akan bayar rebat 1%. Kalau buat belian seterusnya RM10,000, maksudnya dapat rebat RM100. Dah la harga emas Public Gold murah RM15 – RM20 segram berbanding kedai emas, kita jimat lagi rebat 1%. Tahap rebat ni boleh meningkat kepada 1.5% dan 2,0% mengikut tahap dealership masing-masing. Untuk anda lebih faham berkaitan ini,saya nasihatkan anda untuk terus hubungi atau whatsapp saya, kerana saya takut ada salah faham klik IlmuEmasPG
Rebat belian dan jual balik dealer Public Gold

#2 – Rebat Jual Balik Emas Sendiri
Kalau nak jual balik emas kita kepada Public Gold, kita dibayar rebat 0.3% atas harga jualan tersebut. Kalau jual RM10,000, dapat la RM30. Rebatnya tak banyak, tapi biasanya lepas la duit minyak pergi hantar emas tu ke office Public Gold.
#3 – Komisyen Introduce Pembeli
Kalau yakin betapa untungnya simpan emas, dan yakin emas Publcgold adalah emas simpanan terbaik di Malaysia, jangan ‘selfish’, tapi ceritalah kepada orang lain. Kesian orang lain yang tak tahu tentang emas dan Public Gold.

Jadi ambillah tanggungjawab introduce orang lain tentang emas dan Public Gold. Manfaatkan facebook dan whatsapp tu. Jangan menjual, tapi niat nak sampaikan kebaikan tentang apa yang kita tahu.

Setiap orang beli emas atas recommendation kita, Public Gold akan bayar komisyen 1%, 1.5% dan 2.0% ikut level komisyen masing-masing. Kalau sebulan ada orang beli RM60,000 hasil celoteh kita pasal emas di facebook, maksudnya Public Gold bayar RM600. Ok la tu, modal ilmu dan ‘air liur’ jer. Kita cuma consult dan tolong orderkan sahaja. Pembeli tu bayar dan ambil sendiri emas dari office Public Gold. Dengan duit RM600 tu, tambah lagi beberapa gram emas sebagai simpanan! Tambah simpanan setiap sebulan secara PERCUMA. (“,)

Berita paling menarik, komisyen ini akan terus dibayar oleh Public Gold sampai bila-bila selagi orang yang kita introduce itu membeli emas Public Gold. Ia boleh dijadikan sumber passive income.
#4 – Beli Emas Pada Harga Diskaun & Simpan
Kalau kita dah introduce ramai pembeli, insyaAllah selepas setahun, akan ada pembeli emas nak jual emas tu sebab nak pakai duit. Masa tu, kita berpeluang beli emas pada harga “PG Buy”, iaitu harga lepas tolak spread / susut nilai 5.0% – 8.0%.
Pembeli boleh jual emas tu di office Public Gold atau jual kepada kita (dealer). Harganya sama jer ikut website. Pembeli yang dekat-dekat biasanya suka jual kepada dealer sebab boleh dapat duit on the spot. Kalau jual kepada Public Gold, duit tu akan masuk dalam masa 1 hari bekerja.
Secara jujurnya, saya selalu berpeluang tambah simpanan emas sekarang ni hanya dengan beli daripada customer pada harga diskaun “PG Buy” jer. Seolah-olah saya beli emas tanpa spread! Harga emas naik 5%, maksudnya saya terus untung 5%! Kalau saya beli RM10,000, nak dapat untung RM500 tu sekejap jer, insyaAllah. Bukan ker itu lebih baik dari simpan duit dalam Tabung Haji atau ASB?
#5 – Beli Emas Pada Harga Diskaun & Jual
Bila orang jual emas kepada saya pada harga diskaun “PG Buy”, kekadang simpanan emas saya dah ‘berlebihan’. Saya perlu juga stand-by duit tunai untuk beli balik emas kalau-kalau ada penyimpan emas nak pakai duit. Jadi stok berlebihan tu, saya jual bila ada pembeli baru pada harga “PG Sell” dan untung sekitar 8%! Kalau beli RM10,000, untung RM800 tu sekejap jer, insyaAllah. Bukan ker itu jauh lebih baik berbanding tunggu dividend Tabung Haji dan ASB?
#6 – Komisyen Overriding “Dealer”
Dalam ramai-ramai pembeli emas, mesti ada yang buat belian RM30,000 dan automatik jadi dealer. Pengalaman saya, memang ramai yang ada duit sebanyak tu. Sebelum kenal emas, mereka cuma kenal Tabung Haji dan ASB jer. Jadi jangan terkejut, urusniaga emas memang besar-besar sebab orang bukan “belanjakan duit”, tapi cuma TUKAR sahaja duit kepada emas sebab emas hakikatnya adalah duit tunai juga. Bila-bila nak pakai duit, boleh jual atau pajak jer emas tu.

Kalau dealer di bawah kita buat belian, Public Gold akan bayar “overriding commission”. Kalau orang pertama kali beli RM30,000, Public Gold bayar kita sebagai introducer RM300 (1%), atau RM450 (1.5%), atau RM600 (2%) mengikut tahap komisyen kita. Bila dealer tu buat belian kedua dan seterusnya, Public Gold bayar lagi perbezaan tahap komisyen dealer tu dengan tahap komisyen kita sebagai introducer. Sebagai Master Dealer (level 2%), Public Gold akan bayar kepada saya 1% atas belian Normal Dealer (level 1%), dan 0.5% atas belian Priority Dealer (level 1.5%). Dan komisyen ni akan terus dibayar setiap kali ada urusniaga sampai saya mati, atau dealer dan customer itu mati dulu.

Dan berita lebih baik, pendapatan saya dari Public Gold ini pula boleh diwariskan kepada isteri atau anak-anak saya jika saya meninggal dunia! Itu janji Public Gold.

Potensi Bebas Kewangan Dengan Emas?
Jadi cuba bayangkan, berapa “passive income” kalau ada lebih 1,000 customer berdaftar di bawah kita lepas beberapa tahun introduce emas? Kalau setiap orang hanya beli 1 gram 1 bulan, berdasarkan perkiraan saya, passive income yang akan kita nikmati tak kurang RM4,000 sebulan! InsyaAllah.

Cuba bayangkan potensi pendapatan masa depan, dan sampai bila orang akan berhenti simpan emas? Mungkin suatu hari nanti, pendapatan sebagai dealer Public Gold boleh membantu sahabat pembaca ‘pencen’ lebih awal dari apa yang dijangka, insyaAllah.
Kesimpulannya, bila jadi dealer emas Public Gold, kita boleh jana keuntungan dalam apa juga urusniaga dan pergerakan harga emas. Walaupun beli hanya untuk simpanan sendiri semata-mata, kita boleh dapat untung lebih besar kalau manfaatkan posisi sebenar sebagai dealer dengan membantu orang lain turut sama menyimpan emas. Siapa yang jadi dealer sambil simpan emas, dia untung:
§  Jimat susut nilai at least 1.3% – 2.3 (rebat).
§  Peluang jual emas sendiri tanpa susut nilai (jual harga PG Sell).
§  Peluang beli emas dengan harga diskaun 5% – 8% (susut nilai).
§  Untung berganda bila bantu orang lain membeli emas (komisyen jualan).
§  Untung simpan emas bila harga emas naik.
§  Untung komisyen berganda bila harga emas jatuh (komisyen jualan).
§  Beli emas untung, simpan emas untung, jual emas pun untung.
§  Harga emas naik untung, harga emas turun lagi untung.

Wallahu a’lam. Posting ini ditulis oleh guru emas saya Tuan Zulkifli. Sebarang persoalan anda boleh hubungi saya 013-2568700 atau klik IlmuEmasPG untuk bersama dalam group emas saya.

Tuesday, 21 February 2017

Akaun Pelaburan Emas atau Emas Fizikal?

Akaun Pelaburan Emas atau Emas Fizikal?

Assalamualaikum dan salam sejahtera saya doakan anda kaya dan berjaya.


Ramai orang baru yang nak beli emas, tapi risau nak simpan di mana. Kalau simpan duit dalam Akaun Pelaburan Emas di bank, tak perlu pegang emas dan selamat dari risiko kecurian. Jadi adakah lebih baik melabur dalam Akaun Pelaburan Emas (GIA) di bank berbanding beli emas fizikal? Ini antara persoalan orang baru berjinak dengan emas tanya saya.

Kalau tanya saya dan mereka yang pakar tentang emas, majoriti mereka syorkan beli emas fizikal samada berbentuk gold bar atau syiling emas (termasuk dinar). Sebabnya, beli emas dapat emas. Emas tu betul-betul wujud depan mata. Emas tu kita simpan sendiri. Sedangkan Akaun Pelaburan Emas, beli emas tapi cuma dapat kertas dan nombor jer. Kalau macam tu, lebih baik simpan duit dalam Tabung Haji jer sebab kita tak dapat ‘kuasa’ sebenar yang ada pada emas i.e. yang membuatkan penyimpannya bertambah kaya.

Cara Simpan Emas Dengan Selamat


Bagi pembeli emas Public Gold, kalau tak tahu mana nak simpan, boleh jer simpan dengan Public Gold secara percuma melalui Akaun Emas yang dinamakan “Gold Accumulation Program (GAP) “. Boleh beli dan simpan emas secara percuma serendah 1 gram. Boleh beli dan jual semula secara online kepada Public Gold. Kalau nak ambil emas fizikal tu dan simpan sendiri pun boleh.

7 Kelebihan Emas Fizikal
Kenapa saya sangat syorkan emas fizikal? Sebabnya ada 7 kelebihan utama emas fizikal berbanding Gold Investment Account (GIA) iaitu:

1.    Peluang ‘rolling’ duit untuk bisnes
2.    Peluang jana keuntungan bila harga jatuh
3.    Duit simpanan lebih bertahan lama
4.    Urusan dan waktu jual beli fleksibel
5.    Selamat dari dibekukan oleh bank
6.    Selamat dari bencana kewangan
7.    Simpanan emas patuh syariah

#1 – Peluang ‘Rolling’ Duit Untuk Bisnes

Bila ada emas fizikal, duit kita tak beku macam pelaburan lain sebab emas tu ada di tangan kita sendiri. Kita boleh dapatkan PINJAMAN SEGERA dari ar-rahnu pada bila-bila masa kita perlukan duit tunai. Tak perlu tunjuk slip gaji pun, cuma serahkan emas tu jer sebagai cagaran. Lepas ar-rahnu sahkan timbangan dan ketulenan emas tu, kita boleh dapat pinjaman sehingga 70% daripada nilai semasa emas tu. Secara detailnya, boleh baca panduan yang saya sediakan dalam artikel "Teknik Pajak di Ar-rahnu".

Walaupun ia digadai, emas tu tetap milik kita. Kalau harga emas naik, kita boleh nikmati kenaikan harga tu walaupun emas tu masih dalam simpanan ar-rahnu.

Kalau orang berniaga, dia boleh manfaatkan pinjaman tu untuk pusing modal bisnes. Bila dapat ‘projek’ yang menguntungkan, pajak jer emas tu untuk dapatkan pinjaman. Lepas selesai urusniaga, tebus balik emas tu secepat mungkin sebab caj pinjaman ar-rahnu dikira secara bulanan. Hasil keuntungan bisnes tu boleh cover bayar kos pinjaman sekitar 1.15% sebulan.

Duit yang dilabur dalam Akaun Pelaburan Emas, duit tu beku macam tu jer. Yang ada cuma kertas dan nombor jer. Ia tak laku untuk gadaian sama macam akaun bank yang lain juga.

#2 – Peluang Jana Keuntungan Bila Harga Jatuh

Kalau Akaun Emas, bila harga jatuh, kita rugi dan tetap rugi. Tak boleh buat apa-apa dah sebab kita hanya ada kertas dan nombor jer. Kita tak memiliki emas sebenar.

Tapi bagi pemilik emas fizikal, bila harga emas jatuh mendadak, kita boleh dapatkan pinjaman ar-rahnu untuk beli lagi emas pada harga rendah. Biasanya, bila harga emas jatuh mendadak, dia akan naik balik (ke paras sebelum kejatuhannya) dalam tempoh 3 – 6 bulan. Bila harga naik, emas yang dibeli dengan pinjaman ar-rahnu tu boleh dijual pada harga mahal. Kita dapat untung tunai, dan sebahagian hasil keuntungan tu boleh guna untuk bayar kos upah pajakan.

Penyimpan Akaun Pelaburan Emas ‘terperangkap’ dengan kejatuhan harga emas 2013 tetapi pemilik emas fizikal masih boleh ‘rolling’ emas mereka.

Teknik ni saya panggil teknik “untung secupak, rugi segantang”. Kalau harga emas naik, anda untung secupak. Tapi kalau harga emas tak naik dalam tempoh pinjaman ar-rahnu, anda akan rugi segantang!

Jadi, jangan suka-suka hati pajak melainkan anda tahu kira-kira dan risikonya.

#3 – Duit Simpanan Bertahan Lebih Lama

Orang yang simpan duit dalam Akaun Pelaburan Emas, duitnya sangat berisiko dari kebocoran, sama macam dia simpan duit dalam akaun bank. Dia rasa dia beli emas, tapi hakikatnya dia tak dapat kuasa sebenar yang ada pada emas iaitu mengelakkan kebocoran wang, dan kekayaan makin bertambah.

Rata-rata orang yang jenis simpan emas yang saya jumpa, sebab utama mereka beli emas sebab nak elakkan kebocoran wang. Katanya kalau simpan duit di bank, duit tu cepat habis. Kalau simpan emas, duit tu lebih bertahan lama. Ia buka soal kira-kira, tapi kesan psikologi. Sekali beli emas, dia nak beli lagi. Rasa nak kumpul banyak lagi sebab emas tu cantik. Memang Tuhan buat manusia tu sukakan emas.


Bila nak pakai duit, rasa sayang nak jual. Kalau terpaksa jual, dia akan cari balik duit untuk beli balik emas tu. Tabiat suka menyimpan dan kumpul emas itulah yang membuatkan penyimpan emas kekal kaya dan bertambah kaya.

#4 – Urusan dan Waktu Jual Beli Fleksible

Kalau simpan dalam Akaun Pelaburan Emas, urusan jual belinya tertakluk pada waktu bank dan hari bekerja jer. Urusan jual beli pun hanya dengan bank tertentu jer. Berbeza dengan emas fizikal. Urusan jual belinya tak tertakluk waktu bank dan hari bekerja sahaja. Hari cuti, hujung minggu, waktu malam, bahkan kalau pergi oversea pun, emas tu boleh dijual beli. Asalkan ia emas, asalkan ia tulen jer.

Dalam banyak-banyak emas fizikal, emas publicgold paling mudah urusan jual belinya. Anda boleh booking harga 24 jam sehari samada nak beli atau nak jual balik. Bila nak jual balik, boleh jual kepada mana-mana dealer Public Gold terdekat 24 jam sehari dan boleh dapat duit on-the-spot. Tak perlu tunggu office Public Gold buka baru boleh jual.

#5 – Selamat Dari Dibekukan oleh Bank


Menurut pakar precious metal Mike Maloney, emas (dan perak) satu-satunya aset kewangan yang tak berada dalam sistem kewangan. Hanya kita jer tahu berapa banyak emas yang kita ada. Tak siapa tahu bahkan bank mahupun kerajaan. Dan sepanjang saya jadi dealer emas, memang ada beberapa orang yang dah diisytiharkan bankrap datang membeli emas dengan saya.

Katanya, itu sahajalah simpanan paling selamat daripada ianya dibekukan oleh kerajaan. Bank dan kerajaan tak boleh bekukan emas tu sebagaimana akaun dan pelaburan tunai yang lain. Kalau Akaun Pelaburan Emas, ia akan senasib dengan akaun-akaun bank yang lain.

#6 – Selamat Dari Bencana Kewangan


Point no. 5 tu tentang kes kita bangkrup. Point ke-6 ni tentang kes bank pula yang bankrup. Ramai orang tak tahu, Akaun Pelaburan Emas di bank tak dilindungi oleh Perbadanan Insurans Deposit Malaysia (PIDM) sebagaimana duit simpanan biasa.

Kalau bank bermasalah atau bankrup, yang tinggal cuma buku dan nombor yang tak lagi bernilai. Perkara ni boleh terjadi kalau berlaku bencana ekonomi yang menjejaskan sistem kewangan.

Masa tu, banyak bank-bank bermasalah sebagaimana krisis kewangan 1997. Pada masa itu, Bank Negara Malaysia (BNM) terpaksa arahkan bank-bank di Malaysia digabungkan untuk mengukuhkan semula institusi perbankan di Malaysia. Berbeza dengan emas fizikal. Emas yang kita miliki tu selamat dalam simpanan kita sendiri, insyaAllah.

Ini salah satu terma yang jarang orang semak sebelum buka Akaun Pelaburan Emas di bank.

#7 – Simpanan Emas Patuh Syariah

Hampir kesemua Akaun Simpanan Emas tak disahkan patuh syariah kecuali Kuwait Finance House (KFH), dan Al-Rajhi Bank jer buat masa ini. Antara faktor yang bermasalah sebab emas tu pada hakikatnya ‘tak wujud’ ketika proses jual beli atau memang ‘tak wujud’ langsung. Beli emas, tapi dapat kertas jer. Dan kita tak dibenarkan mengeluarkan emas fizikal. Isu syariah tentang Gold Investment Account (GIA) pernah diulas oleh Ustaz Zaharuddin dalam artikel “Hukum Akaun Pelaburan Emas di Malaysia“.

Kalau emas fizikal, urusan jual belinya jelas. Beli emas, dapat emas. Dan emas tu hak kita sepenuhnya. Kita bebas untuk jual beli, simpan sendiri, pajak ataupun gigit (“,) sebab kita memiliki emas sebenar.

KFH, Akaun Pelaburan Emas terbaik buat masa ini. 

Tips kalau anda pilih Akaun Pelaburan Emas juga, pastikan ianya patuh syariah. Antara KFH dan Al-Rajhi bank, saya nampak KFH lebih baik sebab harga lebih murah, spread lebih rendah. Kos simpanan pun percuma. Kita bebas untuk keluarkan emas fizikal atau simpan jer di bank. Tapi kena ingat, jangan sesekali pajak emas KFH tu sebab emas tu berseal plastik kekal. Kalau pajak juga, seal tu akan dibuka dan anda terpaksa rugi susut nilai sebanyak 25%! KFH tak akan beli balik emas tu. Anda hanya boleh jual balik emas tu di kedai emas jer sebagai “emas terpakai”.


Nota : Bermula September 2014, Public Gold telahpun sediakan kaedah pembelian emas sebagaimana yang ditawarkan oleh Kuwait Finance House (KFH) yang dinamakan Gold Allocation Programme (GAP), tapi dengan ciri-ciri yang lebih baik. Kalau di bank, buat masa ni bank yang tawarkan Gold Investment Account (GIA) ialah:


*Untuk pertanyaan lanjut anda boleh hubungi saya 013-2568700 atau klik IlmuEmasPG.


Monday, 13 February 2017

Isu Patuh Syariah Publicgold

Isu Patuh Syariah Publicgold


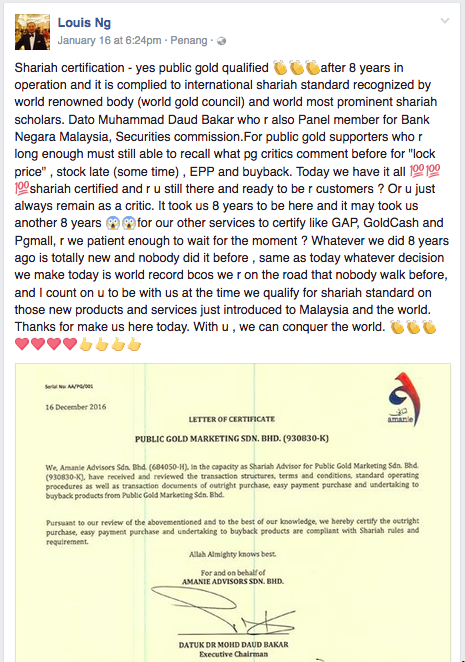
Alhamdulillah, pada 16 Januari 2017, Public Gold telah pun mendapat sijil pengesahan patuh syariah jual beli emas daripada Amanie Advisors Sdn. Bhd. Pengesahan ini adalah untuk pembelian kaedah “Outright Purchase”, “Easy Payment Purchase (EPP)” dan “buy back”. Ini adalah pengesahan syariah Fasa 1.

Fasa yang seterusnya ialah “Gold Accumulation Program (GAP)”, platform membeli belah menggunakan emas yang dinamakan “PG Mall”, dan sistem pembayaran menggunakan emas yang dinamakan “Gold Payment System (GPS)”.

Proses pengesahan syariah ini bukanlah proses yang bersifat one-off, ia proses yang berpanjangan dan melibatkan proses audit secara berkala.

Sijil Patuh Syariah dikeluarkan oleh Amanie Advisors Sdn. Bhd.

Latar Belakang Panel Shariah

Untuk makluman sahabat pembaca, Amanie Advisors Sdn. Bhd. ialah sebuah konsultan shariah yang berperanan penting menyediakan standard shariah emas bagi World Gold Council (WGC) dan AAOIFI. Ia dia ketuai oleh Dato’ Dr. Mohd Daud Bakar yang juga pengerusi Shariah Advisory Council (SAC) untuk Bank Negara Malaysia (BNM).

Tuan Pakdi pernah menulis siapa sebenarnya tokoh yang disegani dalam dunia kewangan Islam ini dalam artikel beliau bertajuk “Dr Mohd Daud Bakar – Ulama, Penasihat Shariah dan Pakar Kewangan Islam”.

Cabaran Mendapatkan Pengesahan Shariah

Untuk makluman sahabat pembaca, sebenarnya sudah 8 tahun Public Gold berusaha mendapatkan pengesahan syariah ini. Saya sendiri terlibat secara langsung dalam usaha ini sejak tahun 2014. Saya boleh katakan, prosesnya bukan mudah dan memakan masa sebab;

#1 – Public Gold bukan institusi kewangan Islam

Semua institusi kewangan Islam memang diwajibkan oleh BNM mempunyai panel syariahnya sendiri. Jadi perlantikan panel syariah Public Gold ini dibuat secara SUKARELA, bukan secara paksa. Sebagai sebuah syarikat yang tentunya “profit-oriented”, banyak pertimbangan yang perlu dibuat dari sudut “cost-benefit” projek ini yang sudah tentunya kos bukan sedikit. Ia melibatkan kos yang besar dan bersifat jangka panjang.

#2 – Belum ada model yang boleh ditiru

Saya boleh katakan, sekarang ini Public Gold satu-satunya syarikat jual beli emas fizikal yang mendapat pengesahan shariah. Jadi bagaimana arrangment yang sepatutnya pun masih samar-samar termasuk dipihak panel syariah sendiri. Jadi ada cadangan dari pihak bakal panel syariah dahulu yang dilihat tidak mesra bisnes, antaranya;
(1) mensyaratkan supaya Public Gold mesti tubuhkan syarikat lain sebagaimana perbankan Islam e.g. Maybank vs Maybank Islamic,

(2) mensyaratkan perlu mempunyai kakitangan shariah sendiri sebagaimana institusi kewangan Islam yang mempunya Jabatan Shariah sendiri yang bertanggungjawab melaporkan perkembangan shariah kepada Jatawankuasa Shariah.

Dan banyak lagi.

#3 – Industri emas pelaburan dicemari Skim Cepat Kaya

Ini antara faktor penting kenapa ramai bakal-bakal panel syariah menolak untuk menjadi penasihat syariah bagi syarikat jual beli emas. Sudah beberapa syarikat emas yang melantik panel syariah sebelum ini semuanya menjalankan aktiviti yang menyalahi undang-undang sehingga panel syariah mereka terpaksa menarik diri disebabkan “certification” itu ditelah dimanipulasi.

Yang lebih teruk, ada syarikat emas yang belum pun melantik panel syariah secara rasmi, tetapi sudahpun mewar-warkan satu dunia seolah-oleh mereka sudah mendapat certification! Jadi ini yang menakutkan bakal-bakal panel Syariah.

Komitmen Public Gold

Apabila kalau konsultan bereputasi seperti Amanie Advisors setuju bekerjasama dengan Public Gold, saya percaya mereka telahpun semak latarbelakang Public Gold betul-betul sebelum terima menjadi panel shariah. Dan cadangan serta idea-idea mereka untuk projek ini sangat praktikal yang menyebabkan Public Gold memberikan komitmen untuk menjadi platform jual beli emas yang disahkan patuh syariah.


Pertemuan pertama antara Public Gold dan penasihat shariah (ketika itu masih calon penasihat syariah) pada 4 Februari 2016 di HQ Public Gold, Penang.


Catatan yang menggambarkan komitmen Dato’ Wira Louis Ng, Founder Public Gold terhadap kepatuhan syariah dalam jual beli emas.

Penjelasan Kepatuhan Shariah

Bagi sahabat pembaca yang berminat memahami bagaimana proses jual beli Public Gold dari perspektif shariah, boleh baca penjelasan yang dibuat oleh sahabat saya yang juga pakar muamalat Islam, iaitu Ustaz Khairul Anuar Basri;

“Public Gold telah menerima pengesahan patuh Syariah dari Penasihat Syariah yang dilantik iaitu Amanie Advisors Sdn. Bhd. bagi 3 produk iaitu :

1. Belian biasa dengan bayaran penuh (Outright Purchase).
2. Belian biasa dengan bayaran berperingkat (Easy Payment Purchase EPP).
3. Jualan balik (Buy Back).

Suka untuk saya menulis sesuatu berkaitan 3 produk di atas khususnya untuk warga Public Gold (kakitangan, dealer dan pelanggan) dan juga masyarakat Malaysia secara amnya agar semua orang boleh memahami pengesahan Syariah ini dan bercakap dalam bahasa yang sama.

Semua orang sedia maklum bahawa antara syarat asas bagi urusan jual beli emas ialah emas dan bayaran mesti bertukar secara LANI (spot) ketika MAJLIS AKAD. Sebarang penangguhan salah satu daripadanya akan mencetus isu riba (tidak patuh Syariah).

Tidak sukar sebenarnya untuk mengesan sesuatu urusniaga jual beli emas itu ada mengandungi unsur penangguhan atau tidak. Tetapi isu yang lebih penting sebenarnya ialah; bila dan di mana sebenarnya berlakunya akad jual beli emas supaya dapat dipastikan sebarang bentuk penangguhan itu tidak berlaku.

Untuk menjawab persoalan ini, kita memerlukan situasi yang khusus seperti 3 produk di atas kerana sesuatu hukum hakam agama itu bergantung kepada situasi dan kes tertentu serta sudut pandang bagaimana kita melihat sesuatu urusniaga itu dijalankan.

BELIAN BIASA DENGAN BAYARAN PENUH

Proses utama dalam produk ini ialah :
1. Kunci harga : Ketika ini akad belum berlaku. Ia hanyalah janji pembeli untuk membeli emas tertentu pada harga tertentu.

2. Pembayaran : Ketika ini juga akad belum berlaku. Ia hanyalah bayaran deposit keselamatan (security deposit) sebagai menandakan komitmen pembeli terhadap urusniaga tersebut.

3. Pengambilan emas : Ketika ini barulah berlaku akad jual beli. Emas akan bertukar dengan bayaran (yang pada awalnya hanya sekadar deposit keselamatan) secara lani. Jadi tiada lagi isu penangguhan dalam jual beli emas.

BELIAN BIASA DENGAN BAYARAN SECARA BERPERINGKAT (EPP)

Proses utama dalam produk ini ialah :

1. Kunci harga : Ketika ini akad belum berlaku. Ia hanyalah janji pembeli untuk membeli emas tertentu pada harga tertentu.

2. Pembayaran secara berperingkat : Ketika ini juga akad belum berlaku dan emas kekal menjadi milik Public Gold. Ia hanyalah bayaran deposit keselamatan (security deposit) sebagai menandakan komitmen pembeli terhadap urusniaga tersebut.

3. Pengambilan emas : Emas hanya boleh diambil apabila selesai semua proses pembayaran. Ketika ini barulah berlaku akad jual beli. Emas akan bertukar dengan bayaran berperingkat (yang pada awalnya hanya sekadar deposit keselamatan) secara lani. Jadi tiada lagi isu penangguhan dalam jual beli emas.

JUALAN BALIK (BUY BACK)

Proses utama dalam produk ini ialah:

1. Kunci harga : Ketika ini akad belum berlaku. Ia hanyalah janji pembeli untuk menjual emas tertentu pada harga tertentu.

2. Penyerahan emas : Ketika ini juga akad belum berlaku. Ia hanyalah penyerahan deposit keselamatan (security deposit) dalam bentuk emas sebagai menandakan komitmen penjual terhadap urusniaga tersebut.

3. Pembayaran melalui pindahan wang ke akaun : Ketika ini barulah berlaku akad jual beli. Bayaran akan bertukar dengan emas (yang pada awalnya hanya sekadar deposit keselamatan) secara lani. Jadi tiada lagi isu penangguhan dalam jual beli emas.”
Semoga catatan Ustaz Khairul Anuar ini akan memahamkan kita semua tentang urusniaga jual beli emas di Public Gold, dan berurusniaga dengan penuh yakin, insyaAllah.


Untuk pertanyaan lanjut anda boleh hubungi saya 013-2568700 atau klik IlmuEmasPG.


Friday, 27 January 2017

Jawapan kepada soalan “Emas apa yang terbaik untuk dibeli ye?”

Jawapan kepada soalan “Emas apa yang terbaik untuk dibeli ye?”

Assalamualaikum, saya doakan anda kaya dan berjaya.

“Item mana terbaik untuk dibeli? Gold bar atau dinar yang lebih baik? Emas 999 atau emas 916? Ok ker kalau beli barang kemas?” Ini antara persoalan penting bila nak beli emas. Kalau silap pilih item, anda mungkin akan rugi on-the-spot!  Jadi, sebelum beli, tentukan dulu berapa BAJET anda. Lepas tu pertimbangkan 4 perkara:

1. Spread (Susut Nilai)
2. Kecairan Emas
3. Kemudahan Pajakan – untuk pemilik bisnes
4. Permintaan Paling Laris – untuk peniaga emas

Pertimbangan #1 : Susut Nilai
Rata-rata, orang beli emas untuk simpanan jangka panjang dan nak dapat keuntungan. Jadi kalau matlamat anda adalah keuntungan, anda mesti beli item yang spread (susut nilai) paling rendah. Spread akan menentukan berapa cepat dapat untung, dan berapa banyak keuntungan anda dapat bila jual emas tu nanti. Lagi rendah spread, lagi cepat untung.
Di sini saya senaraikan emas Public Gold mengikut spread. Dan cuba matchkan dengan bajet anda:

Bajet Besar
Gold bar 250g – 4.5% (terbaik)
Gold bar 500g – 4.5%

Bajet Sederhana
Coin 10 Dinar – 5.0% (terbaik)
Gold bar 100g – 5.0%

Bajet Kecil
Coin 5 Dinar – 5.5% (terbaik)
Gold bar 50g – 5.5%
Coin 1 Dinar – 6.0%
Coin 2 Dinar – 6.0%
Gold bar 20g – 6.0%
(Tak Disyorkan)
Gold bar 10g – 8.0%
Barang Kemas Pelaburan i-Series – 10%
Barang Kemas Perhiasan D-series – 15%


Item paling cepat untung, sesuai untuk mereka yang beli emas untuk simpanan semata-mata.

Untuk mereka yang beli emas untuk simpanan semata-mata (bukan sambil berniaga emas), ini kombinasi item terbaik yang boleh anda pertimbangkan supaya dapat keuntungan paling cepat dan paling banyak, mengikut bajet masing-masing:

Bajet RM100,000++
Gold Bar 250g
Coin 10 Dinar

Bajet RM20,000++
Gold bar 100g
Coin 10 Dinar
Coin 5 Dinar

Bajet RM10,000+/-
Coin 10 Dinar
Coin 5 Dinar

Bajet RM5,000 & ke bawah
Coin 5 Dinar
Coin 1 Dinar

Harga semasa emas Public Gold, anda boleh cek di website www.publicgold.com.my.

Pertimbangan #2 : Kecairan Emas

Lepas matchkan item mengikut “Susut Nilai” dan “Bajet” anda, kena pertimbangkan juga “Kecairan” emas tu. In case nak pakai duit nanti, boleh jual sikit-sikit. Tak perlu jual seketul. Contohnya, kalau anda beli coin 10 dinar x 1 keping, bila nak pakai duit nanti, anda terpaksa jual seketul coin 10 dinar yang nilainya RM5,000 lebih walaupun cuma nak pakai RM1,000 jer.  Tapi kalau beli coin 1 dinar x 10 keping, anda cuma perlu jual 2 keping coin 1 dinar jer bila nak pakai duit RM1,000.


2 pilihan samada 1 dinar x 10 keping, atau 10 dinar x 1 keping.

Bila ada 2 pilihan item emas yang sama dari sudut spreadnya, saya lebih suka item yang lebih kecil saiznya (lebih tinggi kecairan) supaya mudah dijual sikit-sikit nanti.  Contohnya:

Gold bar 500g (4.5%) & 250g (4.5%) – saya pilih 250g
Gold bar 100g (5.0%) & coin 10 Dinar (5.0%) – saya pilih 10 Dinar
Gold bar 50g (5.5%) & coin 5 Dinar (5.5%) – saya pilih 5 Dinar
Gold bar 20g (6.0%), 2 Dinar (6.0%) & 1 Dinar (6.0%) – saya pilih 1 Dinar


Antara dua 2 item di atas, saya akan pilih coin 10 dinar sebab kecairan lebih tinggi.

Pertimbangan #3 : Kemudahan Pajakan (Untuk Pemilik Bisnes)

Untuk sesiapa yang berniaga, anda mungkin nak beli emas untuk simpanan sekaligus sebagai modal pusingan perniagaan. Bila nak pakai duit untuk rolling bisnes, anda boleh dapatkan pinjaman segera dengan pajak emas tu pada bila-bila masa di ar-rahnu dengan mudah.

Sejak pertengahan tahun 2011, hampir kesemua ar-rahnu di bawah pengurusan bank (seperti Bank Rakyat & Agrobank) tak terima lagi gold bar, gold coin ataupun dinar sebab isu “cash flow” bank. Mereka cuma terima barang kemas sahaja. (Walaupun begitu, Ar-rahnu di bawah pengurusan koperasi & swasta masih lagi terima gold bar, gold coin & dinar)

Jadi kalau nak mudah pajak, saya syorkan anda beli barang kemas i-series Public Gold yang memang dikeluarkan khas untuk pelaburan yang memudahkan pajakan, tapi masih berbaloi sebab spreadnya cuma 10% berbanding barang kemas perhiasan biasa sekitar 25%. Bila nak rolling duit, anda boleh pajak jer emas tu di mana-mana ar-rahnu tanpa sebarang masalah, insyaAllah.

Pertimbangan #4 : Permintaan Paling Laris (Untuk Peniaga Emas)

Kalau beli emas Public Gold bernilai RM20,000 ke atas, anda secara automatik jadi dealer. Kalau plan nak simpan emas sambil berniaga emas,  kena pilih item yang paling laris permintaannya. Kalau ada orang nak beli, terus tolak stok yang ada di tangan (dan replace stok dengan Public Gold).

Kalau orang nak beli coin 1 dinar, tak perlulah terkejar-kejar ke ofis Public Gold semata-mata nak ambil coin 1 Dinar yang komisyennya lebih kurang RM6 – RM12 jer. Lebih baik place order dengan Public Gold, dan bagi stok di tangan dulu kepada pembeli. Nanti ada masa baru pergi collect emas tu di office Pulic Gold.

Kurang lebih setahun saya jadi dealer emas Public Gold, saya nampak permintaan paling tinggi ialah coin dinar berbanding gold bar – sebab susut nilai lebih rendah – untung lebih cepat & lebih banyak. Dan dinar yang paling tinggi permintaannya ialah coin 1 dinar – sebab senang dibeli sikit-sikit.

Dealer Perlu Mempelbagaikan Stok
Sebagai dealer, anda dibayar komisyen 1% – 2% atas belian sendiri, jualan kepada customer, atau perkenalkan customer baru kepada Public Gold. Jadi, dealer perlu pelbagaikan stok. Pengalaman saya, antara stok yang berpermintaan tinggi dan perlu stand-by stok ialah:


Coin 1 Dinar – paling tinggi permintaan
Coin 2 Dinar
Coin 10 Dirham (silver)
Gold Bar 20g
Coin 5 Dinar

Berapa banyak stok tu bergantung kepada bisnes masing-masing. Saya stand-by stok at least 1 dinar (15 keping), 2 dinar (2 keping), 10 dirham (4 keping), Gold bar 20g (1 keping) dan 5 dinar (1 keping). Stok ni sebenarnya untuk ‘cater’ pembelian dari kawan-kawan terdekat dan pelabur kecil yang dekat dengan saya jer. Kalau pelabur modal sederhana dan besar, atau yang duduk jauh, stok dia akan ambil direct di pejabat Public Gold.

Itulah 4 jawapan kepada semua persoalan di atas, pertimbangan ini penting untuk pilih item pelaburan emas terbaik. Dengan 4 pertimbangan ni, saya yakin anda boleh pilih sendiri item terbaik sesuai dengan matlamat anda membeli emas. InsyaAllah.

Untuk sebarang pertanyaan hubungi saya 013-2568700 atau klik IlmuEmasPG